Fedezeti pont
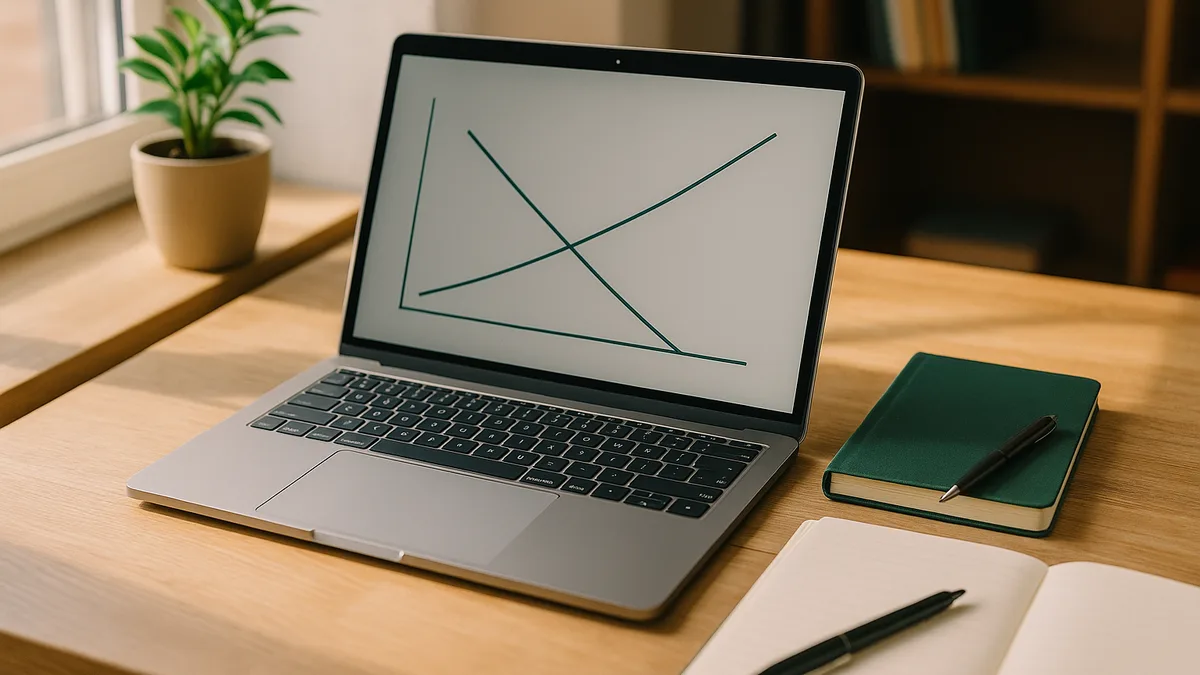
A fedezeti pont az eladási mennyiség vagy bevétel szintje, amelynél a vállalkozás sem nyereséget nem termel, sem veszteséget nem szenved – a teljes bevétel egyenlő a teljes költségek összegével.

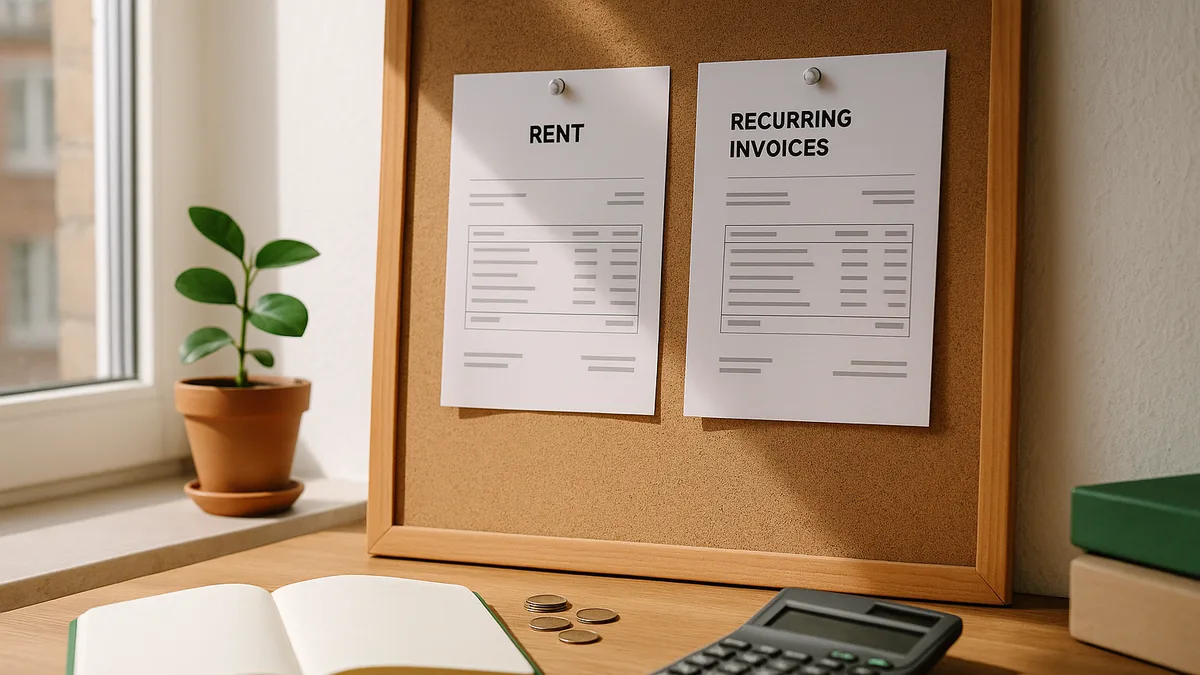
A fix költségek olyan kiadások, amelyek állandóak maradnak, függetlenül attól, hogy az Ön vállalkozása mennyit termel vagy ad el. A példák közé tartoznak a bérleti díj, az alapilletményes alkalmazottak bérei, a biztosítás, a kölcsöntörlesztések és az olyan közüzemi díjak, amelyek a termeléshez nem kapcsolódnak jelentősen.
A változó költségektől eltérően, amelyek a termeléssel nőnek vagy csökkennek, a fix költségek kiszámíthatóak és nem változnak hónapról hónapra (legalábbis rövid távon). Az Ön fix költségeinek megértése kritikus fontosságú a fedezeti pont elemzéshez, az árképzési stratégiához és a jövedelmezőségi tervezéshez. Az olyan üzletek, amelyeknek magas fix költségei vannak, nagyobb értékesítési mennyiségre van szükségük ezek költségeinek fedezetéhez és a fedezeti pont eléréséhez.
A fix költségeket gyakran „rezsiként” tekintik, és az üzemi költségek alapjául szolgálnak. Még akkor is, ha az üzlet egy hónapban nulla értékesítést végez, ezekkel a költségekkel még mindig tartozik. Ez kritikussá teszi a fix költségek ellenőrzését a cash flow kezelésében, különösen a lassú bevételi periódusok alatt.
Egy pékségnek 3000 eurót fizet havonta a bérleti díjat, 2500 eurót egy teljes munkaidős pék bérhez és 400 eurót a biztosításhoz. Ez az 5900 eurós fix költség minden hónapban létezik, függetlenül attól, hogy a pékség 100 vagy 1000 kenyeret ad el. A liszt és a cukor (változó költségek) a termeléssel nő, de a fix költségek ugyanazok maradnak.
A Finmap segít a fix költségek nyomon követésében a változó költségektől elkülönítve, egyszerűvé téve az alap üzemi költségek előrejelzését és a minimális, havi jövedelmezőség fenntartásához szükséges bevétel azonosítását.