Breekevenpunt
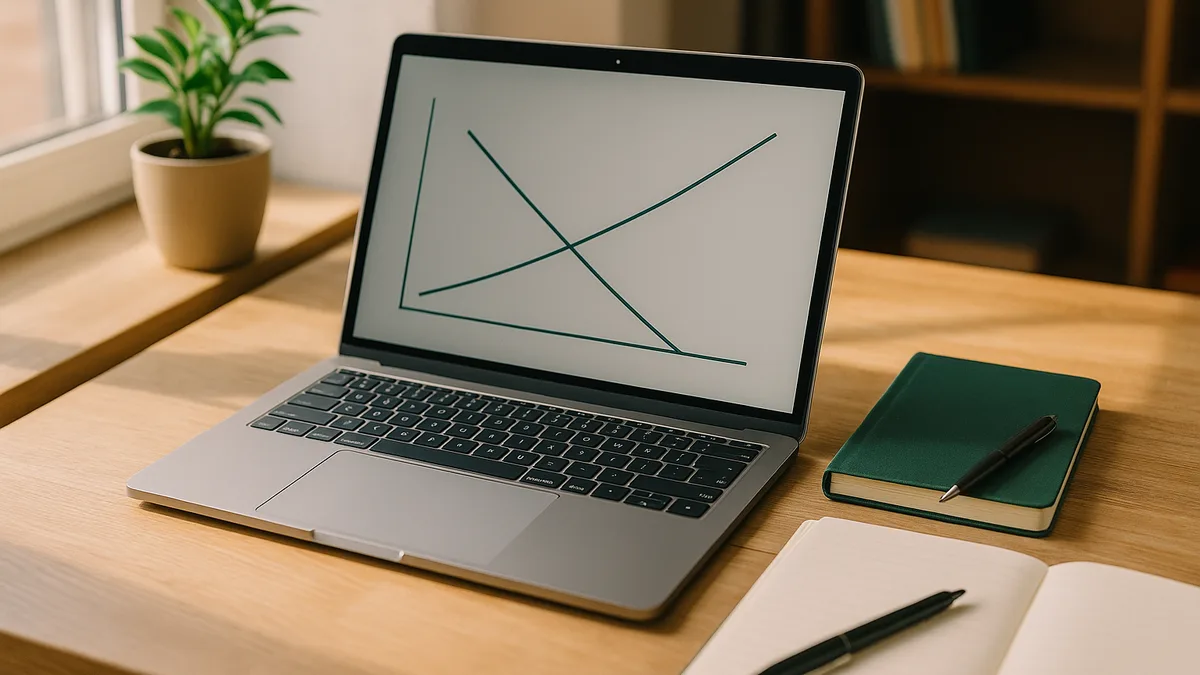
Het breekevenpunt is het verkoopvolume of omzetsniveau waarop een bedrijf geen winst maakt en geen verlies oploopt—totale omzet gelijk aan totale kosten.

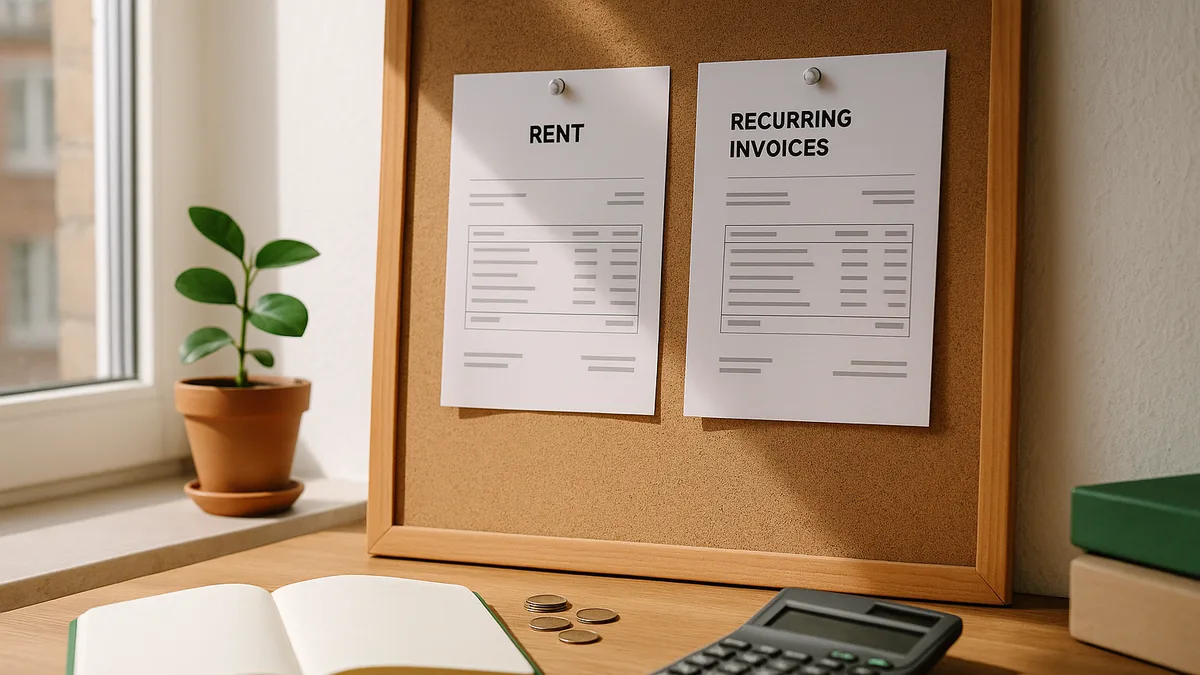
Vaste kosten zijn uitgaven die constant blijven onafhankelijk van hoeveel uw bedrijf produceert of verkoopt. Voorbeelden zijn huur, salarissen voor medewerkers in vaste dienst, verzekering, leningen aflossing, en nutsvoorzieningen die niet aanzienlijk per productie variëren.
In tegenstelling tot variabele kosten, die met productie stijgen of dalen, zijn vaste kosten voorspelbaar en veranderen niet maand na maand (op zijn minst op korte termijn). Begrip van uw vaste kosten is cruciaal voor break-even analyse, pricingstrategie, en winstplannegging. Bedrijven met hoge vaste kosten hebben hoger verkoopvolume nodig om deze kosten te dekken en hun breekevenpunt te bereiken.
Vaste kosten worden vaak als “overhead” beschouwd en vormen de basis van uw exploitatiekosten. Zelfs als uw bedrijf in een maand nul verkoop doet, schuldt u deze kosten nog steeds. Dit maakt vaste kostenbeheer essentieel voor kasstroomdirectie, vooral gedurende perioden met lage omzet.
Een bakkerij betaalt €3.000 maandelijks voor huur, €2.500 voor het salaris van een fulltime bakker, en €400 voor verzekering. Deze €5.900 in vaste kosten bestaan elke maand, of de bakkerij nu 100 broden of 1.000 broden verkoopt. Meel en suiker (variabele kosten) nemen met productie toe, maar de vaste kosten blijven hetzelfde.
Finmap helpt u vaste kosten apart van variabele uitgaven bij te houden, waardoor het eenvoudig is uw basisexploitatiekosten te voorspellen en de minimale omzet nodig om winstgevend te blijven elke maand in te voeren.