



Índice
Início
/
Blog
/
O data room não era o problema: o que uma fundadora aprendeu ao preparar sua empresa para receber o primeiro investidor

298

5 min

02.07.2026
O data room não era o problema: o que uma fundadora aprendeu ao preparar sua empresa para receber o primeiro investidor

Oleksandr Solovei
CEO e cofundador da Finmap
"Ele me fez uma pergunta. 'Me mostra a sua economia unitária.' E, naquele momento, eu entendi que a conversa inteira seria sobre o que eu não sabia responder, não sobre o que eu sabia."
A fundadora de uma empresa de serviços educacionais de ₴14 milhões — seis anos de operação, lucrativa, três turmas de ex-alunos — contou como foi sua primeira conversa real com um investidor, aquela que ensinou a ela o que “estar pronta” de fato significa.
Ela tinha se preparado por seis semanas. Organizou a contabilidade. Reuniu contratos. Montou um pitch deck. Ensaiou a história da empresa, do time, da visão. Quando o investidor chegou — um investidor-anjo ucraniano com três exits anteriores em educação — ela estava pronta. Pelo menos era o que achava.
Com doze minutos de conversa, ele fez uma única pergunta. "Me mostra a sua economia unitária." Ela começou a responder. Custo de aquisição de um aluno. Receita por aluno. Retenção. Então ele perguntou como ela calculava o valor do ciclo de vida do cliente. Ela respondeu. Depois, como atribuía o investimento em marketing por coorte. A resposta já saiu menos segura. Depois, como a estrutura de margem mudava entre contratos corporativos B2B e clientes pessoa física B2C. Ela respondeu pela metade. E então parou.
Ele não estava testando se os números eram bons. Estava testando se ela conseguia falar sobre o próprio negócio em números. Ela conseguia — mais ou menos. E “mais ou menos” não recebe investimento.
A conversa terminou de forma cordial. Ele não investiu. Ela refez tudo ao longo de quatro meses e conseguiu captar nove meses depois. Este artigo mostra o que ela reconstruiu.
O que “estar pronta para investimento” realmente significa
Fundadores acham que investidores querem um pitch deck bonito, um cap table organizado e demonstrações financeiras auditadas. Isso é o básico, não o essencial. Investidores querem três coisas que quase nunca dizem em voz alta:
Primeiro — uma fundadora que fala com fluência sobre os números do próprio negócio. Cada número que a fundadora consegue explicar sem hesitar vale mais do que o mesmo número escrito em um slide.
Segundo — uma arquitetura financeira que possa ser ampliada. Não os detalhes do ano passado, mas a lógica de como receita, custo e caixa se relacionam em qualquer escala. Investidores precificam o negócio futuro, não o passado.
Terceiro — uma data room que reflita uma operadora, não uma contadora. O investidor não quer ver apenas declarações fiscais. Ele quer entender como a fundadora olha para o negócio mês a mês.
Acerte esses três pontos e o pitch deck quase se escreve sozinho.
A arquitetura financeira em quatro partes que investidores realmente analisam
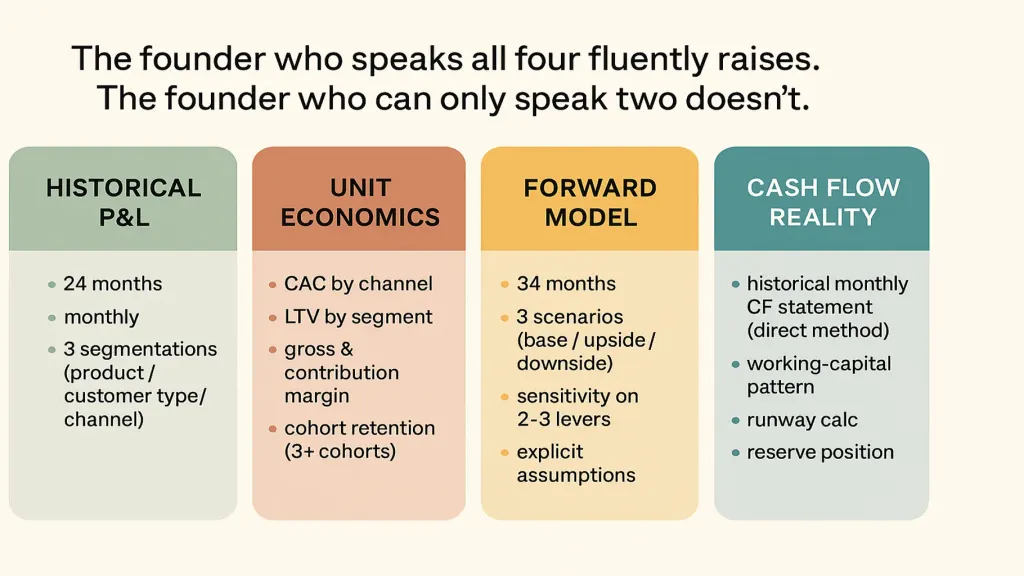
A reconstrução que ela fez organizou a história financeira da empresa em quatro materiais conectados.
Material um — DRE histórica, 24 meses, visão mensal, três segmentações. DRE total. Segmentação por linha de produto. Segmentação por tipo de cliente (no caso dela, B2B versus B2C). Segmentação por canal de aquisição. Não um resumo — os números reais, mês a mês, com explicações para movimentos bruscos.
Material dois — Economia unitária, definida e explicada. CAC por canal. LTV por segmento. Margem bruta por unidade. Margem de contribuição por unidade. Curvas de retenção por coorte para pelo menos três coortes. Definições escritas de cada termo para não deixar margem a ambiguidades.
Material três — Modelo financeiro projetado para 24 meses, com cenários. Não uma previsão. Um modelo. Três cenários: base, otimista e pessimista. Premissas explícitas para cada um. Tabela de sensibilidade mostrando as duas ou três alavancas que mais importam.
Material quatro — A realidade do fluxo de caixa. Demonstração mensal histórica de fluxo de caixa. Padrão de capital de giro. Cálculo de runway. Posição de reservas. É aqui que investidores procuram a verdade por trás da DRE.
Todo fundador que capta conta essa história com esses quatro materiais, mesmo que use outros nomes. Quem não consegue contá-la com fluência perde a conversa antes mesmo de abrir o pitch deck.
O que ela fez na prática — quatro meses de reconstrução
Mês 1 — 24 meses de DRE histórica, reconstruída com segmentações. Foi a parte que mais tomou tempo. A contabilidade estava correta para fins contábeis, mas não servia para gestão. Ela e sua contadora passaram três fins de semana e um dia útil por semana reconstruindo os totais mensais por linha de produto, por tipo de cliente e por canal. Total: cerca de 60 horas de trabalho.
Mês 2 — Economia unitária a partir dos dados de origem. O CAC exigiu reconstruir a atribuição de marketing. O LTV exigiu tabelas por coorte. A margem por unidade exigiu alocar custos operacionais por segmento. Tudo era possível — e tudo foi doloroso na primeira vez. Cerca de 40 horas.
Mês 3 — Modelo financeiro projetado. Foi montado em uma planilha. Três cenários claros. Tabela de sensibilidade para quatro alavancas (preço, retenção, CAC e churn). Ela escreveu as premissas em texto simples ao lado de cada célula — para que um investidor pudesse refazer os cenários, se quisesse. Cerca de 30 horas.
Mês 4 — Demonstração de fluxo de caixa e data room. Fluxo de caixa mensal pelo método direto, 24 meses. O padrão de capital de giro ficou evidente. Depois veio a data room — organizada por uma operadora, não por um advogado. Cerca de 25 horas.
Total: aproximadamente 155 horas de trabalho ao longo de quatro meses, em grande parte dela mesma. Quando voltou a buscar investimento, captou na terceira conversa.
O checklist de data room que realmente importa
- Financeiro: DRE mensal de 24 meses (3 segmentações), demonstração mensal de fluxo de caixa, balanço patrimonial do fechamento do mês anterior, extratos bancários mais recentes.
- Economia unitária: CAC e LTV por canal/segmento, tabelas de retenção por coorte (3 ou mais coortes), estrutura de margem por linha de produto.
- Modelo: modelo financeiro projetado para 24 meses com três cenários, tabela de sensibilidade, premissas escritas.
- Clientes: análise de concentração de clientes (receita dos 10 maiores), histórico de retenção/churn, contratos de exemplo.
- Operações: organograma, plano de contratações para os próximos 12 meses, lista de fornecedores-chave.
- Jurídico: cap table, estrutura societária, dívidas existentes ou notas conversíveis, inventário de propriedade intelectual.
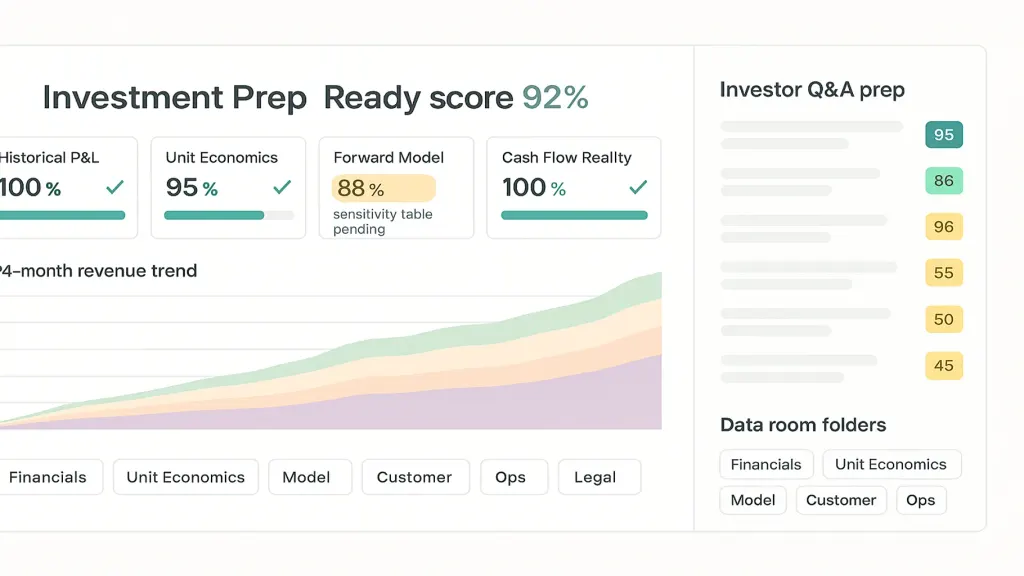
As camadas financeiras representam 60% do trabalho. O restante é administrativo. Fundadores invertem essa proporção e perdem quatro semanas preparando documentos jurídicos enquanto os números continuam ambíguos.
📌 Pretende captar nos próximos 6 a 12 meses e não sabe se sua história financeira está pronta para investidores? Envie um retrato da sua DRE atual e qualquer modelo que você tenha — nós preparamos uma avaliação de prontidão em uma página, mostrando quais dos quatro materiais estão fortes e quais podem fazer você ser descartado já na primeira conversa. Solicite seu diagnóstico gratuito da Finmap →
Leia também
Compartilhe conteúdo valioso — torne-se uma fonte de insights






Perguntas frequentes
Quanto tempo isso leva de verdade?

Para uma fundadora que toca o negócio há mais de 3 anos: de 3 a 6 meses de trabalho focado, em meio período. Pode ser menos se a contabilidade já estiver organizada e bem segmentada; mais, se não estiver.
Posso contratar alguém para fazer isso por mim?
Só em parte. A reconstrução do histórico pode ser delegada. Mas as definições de economia unitária e as premissas do modelo precisam vir da fundadora — caso contrário, ela não consegue responder à pergunta que encerra a conversa de captação.
E se a minha contabilidade estiver uma bagunça?
Arrume isso primeiro. Não existe atalho. Dois meses de organização antes dos quatro meses de preparação para o investimento é uma estimativa realista.
Preciso de demonstrações financeiras auditadas?
Para a maioria das rodadas com investidores-anjo ucranianos e pré-Série A, não. Uma contabilidade bem organizada e demonstrativos gerados internamente costumam ser aceitos. Auditorias passam a ser relevantes a partir da Série A.
Excel ou plataforma para o modelo?
Excel para o modelo prospectivo. Investidores esperam ver as fórmulas. Uma plataforma pode armazenar o histórico e o fluxo de caixa.
Qual é o maior erro que fundadoras cometem?
Focar no pitch deck. O pitch deck vem depois. Os quatro materiais acima vêm antes — acerte neles, e o deck praticamente se escreve sozinho.
Ficou com alguma dúvida?
Estamos prontos para responder.


Finmap support



