Точка безубыточности
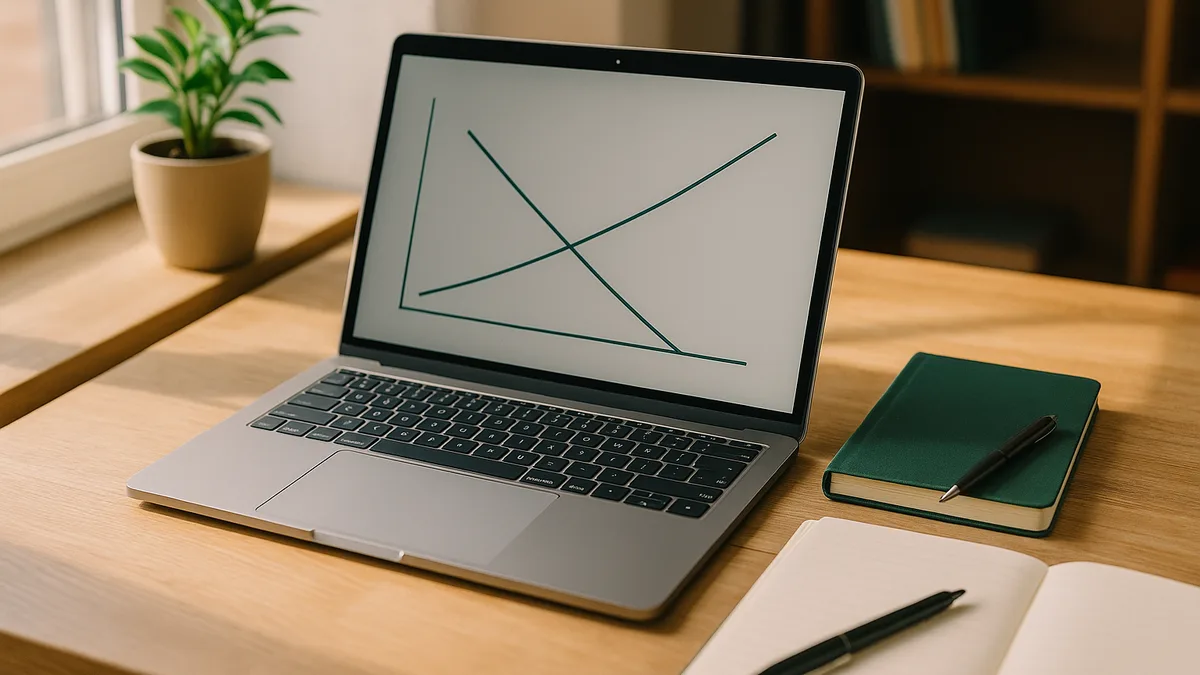
Точка безубыточности — это объём продаж или уровень выручки, при котором бизнес не получает прибыли, но и не несёт убытков: общая выручка равна общим затратам.

Переменные затраты — это расходы, которые меняются пропорционально объёму производства или продаж. Распространённые примеры: сырьё, прямая оплата труда (почасовая), упаковка, доставка и комиссии с продаж. Чем больше вы производите или продаёте, тем выше переменные затраты; когда объём падает, эти затраты тоже снижаются.
В отличие от постоянных затрат, переменные затраты масштабируются вместе с деятельностью бизнеса. Это делает их предсказуемыми в расчёте на единицу: если каждый товар стоит 2 € в материалах, 1000 единиц обойдутся в 2000 € материалов. Понимание переменных затрат на единицу продукции необходимо для стратегии ценообразования, анализа прибыльности и определения точки безубыточности.
Контролировать переменные затраты обычно проще, чем постоянные, поскольку их можно быстро корректировать. Однако они напрямую влияют на маржу прибыли с каждой продажи. Бизнесы часто ищут способы снизить переменные затраты на единицу за счёт оптовых закупок, более эффективного производства или переговоров с поставщиками.
Переменные затраты пекарни включают муку (0,50 € за буханку), яйца (0,20 €), упаковку (0,10 €) и доставку (0,05 € за буханку). Общая переменная стоимость на буханку = 0,85 €. Если пекарня производит 500 буханок, переменные затраты составляют 425 €. Если производит 1000 буханок, переменные затраты удваиваются до 850 €.
Finmap помогает отслеживать переменные затраты наряду с постоянными, что позволяет легко видеть реальную прибыльность каждой продажи и прогнозировать влияние на денежный поток исходя из ожидаемых объёмов продаж.