Breekevenpunt
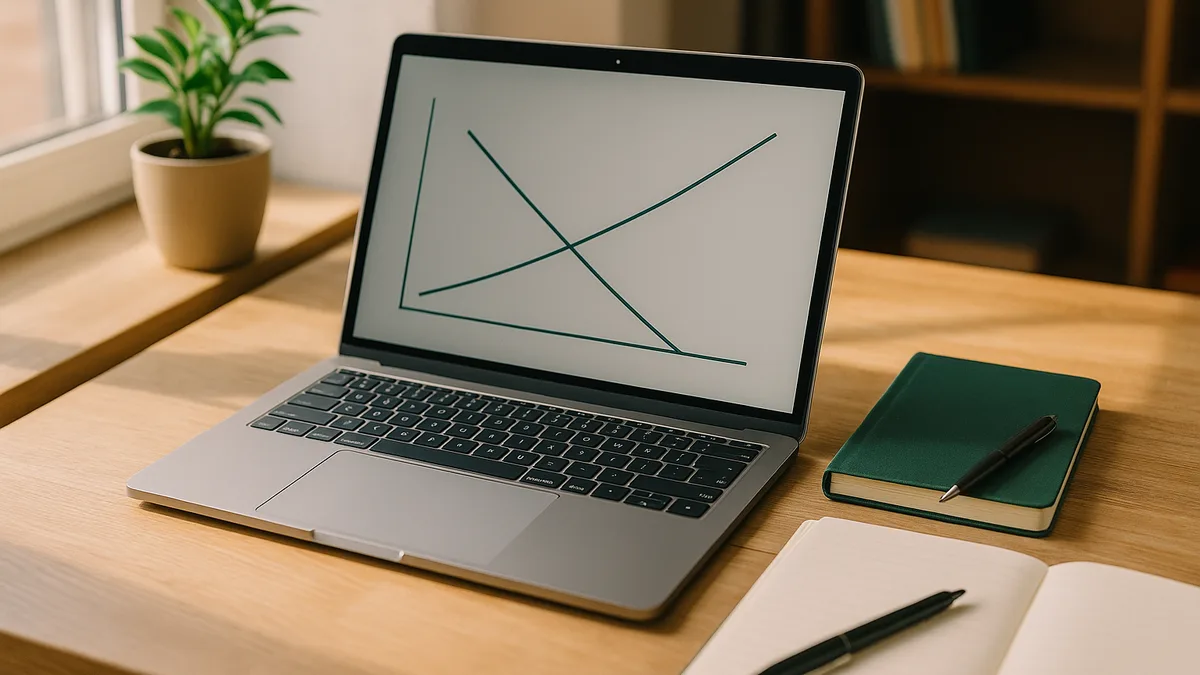
Het breekevenpunt is het verkoopvolume of omzetsniveau waarop een bedrijf geen winst maakt en geen verlies oploopt—totale omzet gelijk aan totale kosten.

Variabele kosten zijn uitgaven die fluctueren naar evenredigheid met uw productie volume of verkoop. Veelvoorkomende voorbeelden zijn grondstof, directe arbeid (uurlonen), verpakking, verzending en verkoopcommissies. Naarmate u meer produceert of verkoopt, stijgen variabele kosten; naarmate volume daalt, dalen deze kosten ook.
In tegenstelling tot vaste kosten, schalen variabele kosten met bedrijfsactiviteit. Dit maakt hen voorspelbaar op per-eenheid basis: als elk product €2 in materialen kost, zullen 1.000 eenheden €2.000 in materialen kosten. Begrip van uw variabele kosten per eenheid is essentieel voor pricingstrategie, winstgevendheidsanalyse en bepaling uw breekevenpunt.
Variabele kosten controleren is vaak gemakkelijker dan vaste kosten omdat u ze snel kunt aanpassen. Echter, zij beïnvloeden direct uw winstmarge per verkoop. Bedrijven zoeken vaak manieren om variabele kosten per eenheid te verlagen door bulkaankopen, efficiëntere productie, of leverancier-onderhandelingen.
Bakkerij variabele kosten omvatten meel (€0,50 per brood), eieren (€0,20), verpakking (€0,10), en bezorging (€0,05 per brood). Totale variabele kosten per brood = €0,85. Produceert bakkerij 500 broden, variabele kosten zijn €425. Produceert zij 1.000 broden, variabele kosten verdubbelen naar €850.
Finmap helpt u variabele kosten naast vaste kosten bij te houden, waardoor gemakkelijk zichtbaar is werkelijke winstgevendheid per verkoop en kasimpact gebaseerd op verwachte verkoopvolumes te voorsagen.