Валовий прибуток
Валовий прибуток — це виручка від продажів мінус прямі витрати на виробництво цих товарів або послуг.

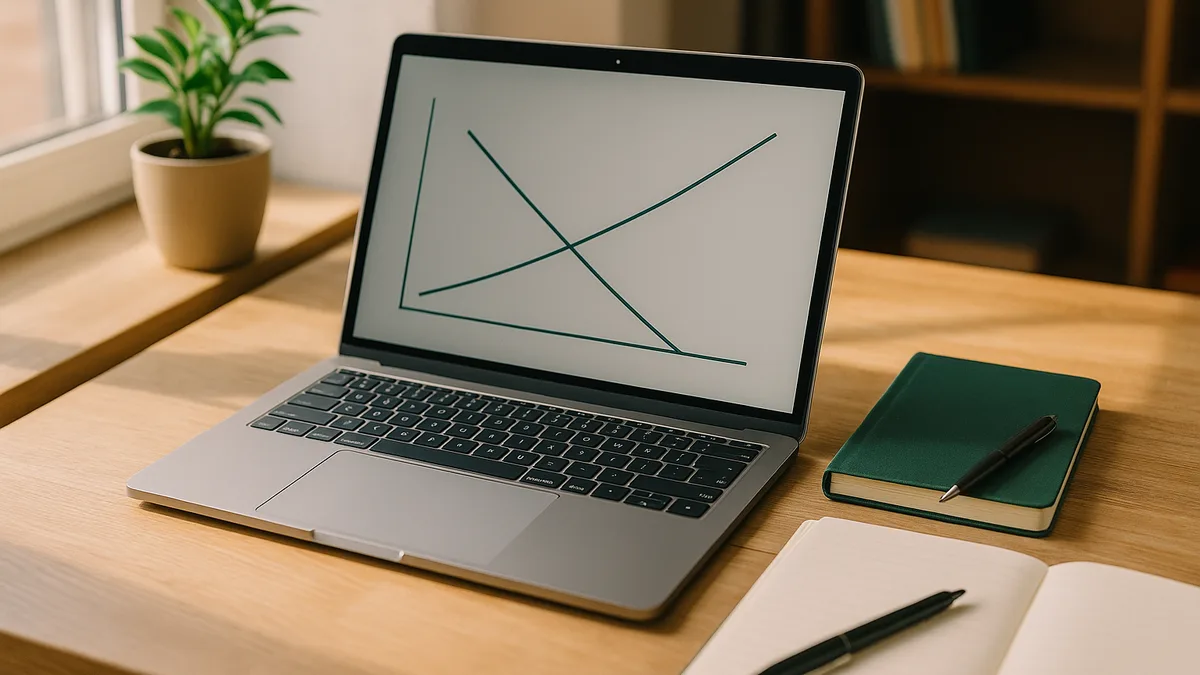
Точка беззбитковості — це обсяг продажів або рівень виручки, за якого бізнес не отримує прибутку, але й не зазнає збитків: загальна виручка дорівнює загальним витратам. Розуміння цього порогу критично важливе для цінової стратегії, планування виробництва та фінансового прогнозування. Малий бізнес зазвичай відстежує точку беззбитковості, щоб знати мінімальний обсяг продажів, необхідний для роботи, і оцінити життєздатність нових продуктів чи ринків.
Точку беззбитковості можна виразити двома способами: як кількість одиниць для продажу або як суму виручки в грошах. Вона залежить від трьох ключових показників: постійних витрат (наприклад, оренда, зарплати), змінних витрат на одиницю та ціни продажу за одиницю. Знаючи ці дані, розрахувати точку беззбитковості нескладно.
Точка беззбитковості (в одиницях) = Постійні витрати ÷ (Ціна за одиницю − Змінні витрати на одиницю)
Щоб знайти точку беззбитковості у виручці:
Точка беззбитковості (у виручці) = Постійні витрати ÷ Коефіцієнт маржинального доходу
де Коефіцієнт маржинального доходу = (Ціна − Змінні витрати на одиницю) ÷ Ціна
Припустимо, пекарня має $5,000 постійних витрат на місяць (оренда, комунальні послуги, зарплата керівника). Кожна хлібина коштує $2 у вигляді інгредієнтів і праці, а продається за $6. Маржинальний дохід на одиницю становить $6 − $2 = $4.
Беззбиткова кількість = $5,000 ÷ $4 = 1,250 хлібин на місяць.
Беззбиткова виручка = 1,250 × $6 = $7,500 на місяць.
Щойно пекарня продасть 1,250 хлібин, усі постійні та змінні витрати будуть покриті. Кожна наступна хлібина йде в прибуток.
Finmap допомагає миттєво моделювати сценарії беззбитковості, змінюючи витрати, ціни та припущення щодо обсягу. Проводячи такі аналізи «що якщо» паралельно з реальним грошовим потоком, ви можете впевнено встановлювати цілі щодо виробництва й ціноутворення — і відстежувати, чи встигаєте ви їх досягти.