Break-Even-Punkt
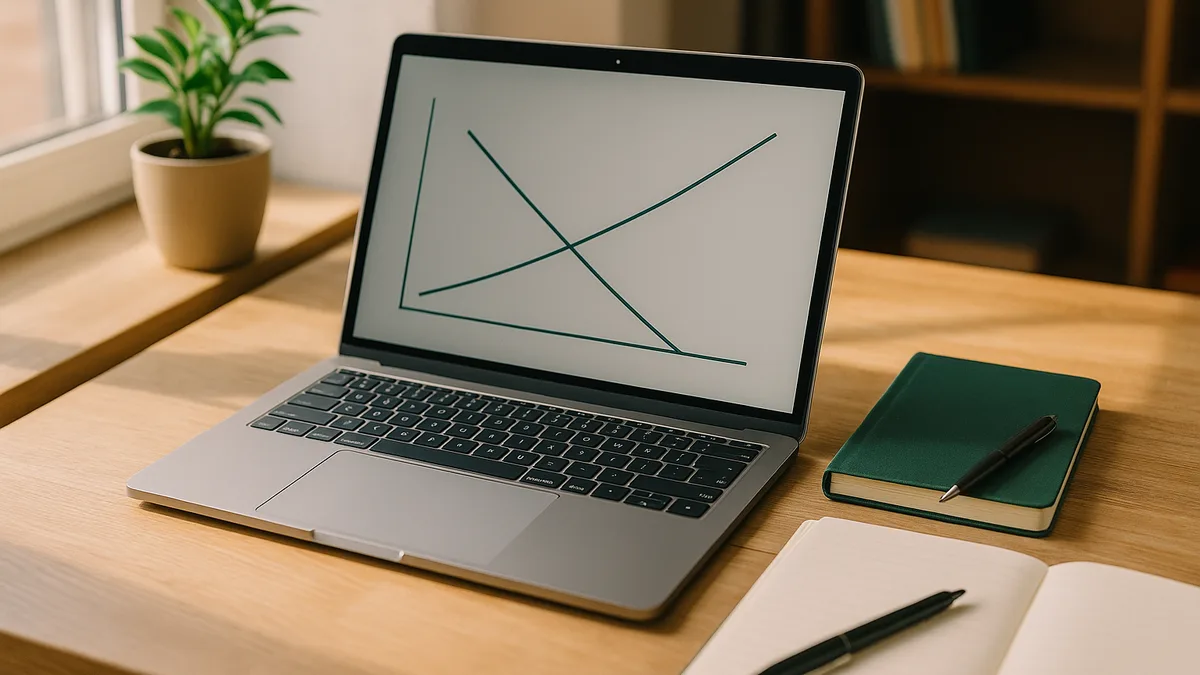
Der Break-Even-Punkt ist das Umsatzvolumen oder die Umsatzhöhe, bei dem ein Unternehmen weder Gewinn macht noch Verluste erleidet – der Gesamtumsatz entspricht den Gesamtkosten.

Variable Kosten sind Ausgaben, die proportional zu Ihrem Produktionsvolumen oder Verkäufen schwanken. Dazu zählen häufig Rohstoffe, direkte Arbeitskosten (Stundenlöhne), Verpackung, Versand und Verkaufsprovisionen. Wenn Sie mehr produzieren oder verkaufen, steigen variable Kosten; wenn das Volumen sinkt, sinken auch diese Kosten.
Im Gegensatz zu Fixkosten skalieren variable Kosten mit Ihrer Geschäftstätigkeit. Dies macht sie pro Einheit vorhersehbar: kostet jedes Produkt €2 an Material, kosten 1.000 Einheiten €2.000 an Material. Das Verständnis Ihrer variablen Kosten pro Einheit ist essenziell für Preisgestaltungsstrategie, Rentabilitätsanalyse und Bestimmung Ihres Break-Even-Punktes.
Die Kontrolle variabler Kosten ist oft einfacher als die Kontrolle von Fixkosten, da Sie diese schnell anpassen können. Allerdings beeinflussen sie direkt Ihre Gewinnmarge bei jedem Verkauf. Unternehmen suchen oft nach Wegen, um die variablen Kosten pro Einheit durch Großeinkäufe, effizientere Produktion oder Lieferantenverhandlungen zu reduzieren.
Die variablen Kosten einer Bäckerei umfassen Mehl (€0,50 pro Laib), Eier (€0,20), Verpackung (€0,10) und Lieferung (€0,05 pro Laib). Gesamte variable Kosten pro Laib = €0,85. Wenn die Bäckerei 500 Laibe produziert, betragen die variablen Kosten €425. Wenn sie 1.000 Laibe produziert, verdoppeln sich die variablen Kosten auf €850.
Finmap hilft Ihnen, variable Kosten neben Fixkosten zu verfolgen, was es einfach macht, die tatsächliche Rentabilität jedes Verkaufs zu erkennen und die Liquiditätsauswirkung basierend auf erwartetem Umsatz zu prognostizieren.