Fedezeti pont
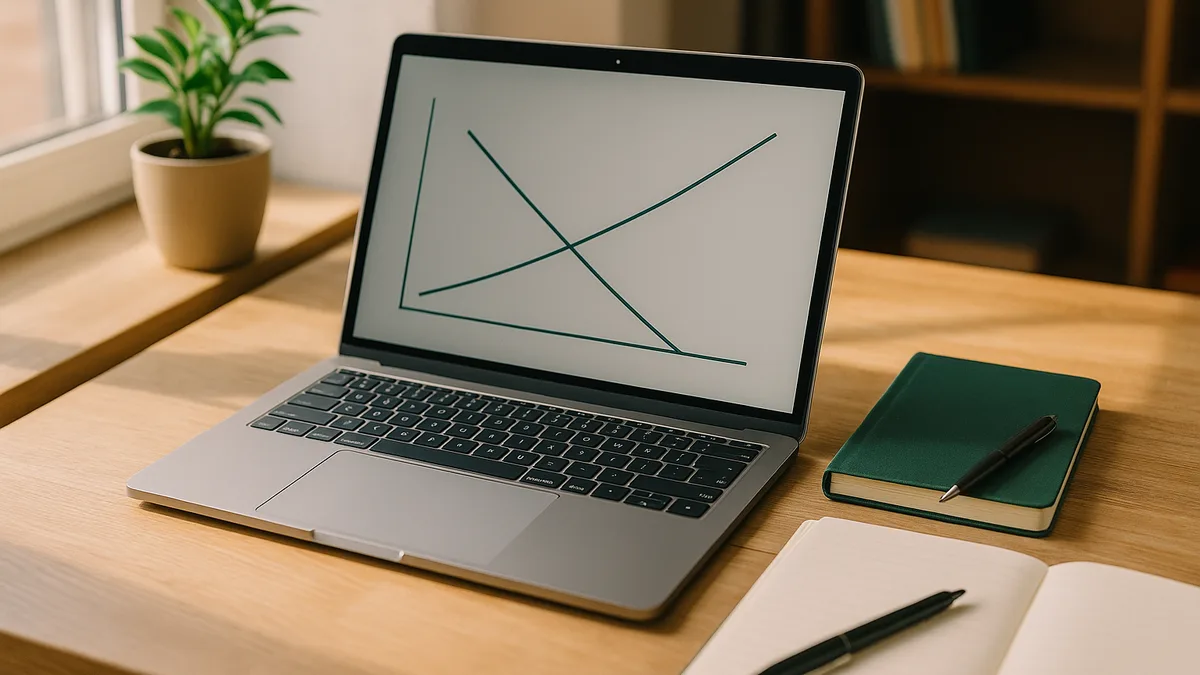
A fedezeti pont az eladási mennyiség vagy bevétel szintje, amelynél a vállalkozás sem nyereséget nem termel, sem veszteséget nem szenved – a teljes bevétel egyenlő a teljes költségek összegével.

A kintlévőségek beszedési ideje (DSO) az az átlagos napszám, amennyi idő alatt a vállalkozása egy értékesítés után megkapja a fizetést. Ez kulcsfontosságú hatékonysági mutató, amely megmutatja, milyen gyorsan alakítja át az értékesítéseit készpénzzé. Az alacsonyabb DSO a jobb – azt jelenti, hogy gyorsabban szed be, és a forgótőkéje nincs lekötve az ügyfélfizetésekre várva. A DSO különösen fontos azoknak a vállalkozásoknak, amelyek hitelbe értékesítenek (vagyis számláznak az ügyfeleknek, ahelyett hogy az értékesítés helyszínén szednék be a pénzt).
A DSO a fizetési feltételektől (nettó 30, nettó 60 stb.), a számlák utánkövetésének következetességétől, az ügyfélösszetételtől és az iparági normáktól függően ingadozik. A B2B-vállalatok DSO-ja jellemzően magasabb, mint a kiskereskedelemé. A DSO trendjének követése segít korán felismerni a beszedési problémákat – az emelkedő DSO jelezheti, hogy az ügyfelek lassabban fizetnek, hogy kevésbé fegyelmezett hitelezési munkatársakat vett fel, vagy hogy szigorítania kell a fizetési feltételeken.
DSO = (Vevőkövetelések ÷ Bevétel) × Napok száma
Vagy egy meghatározott időszakra: DSO = (Átlagos vevőkövetelések ÷ Teljes bevétel) × Az időszak napjainak száma
Egy marketingügynökségnek 60 000 dollár vevőkövetelése van, és 240 000 dollár bevételt termelt egy 30 napos hónap alatt. DSO = (60 000 ÷ 240 000) × 30 = 7,5 nap. Az ügyfelek átlagosan egy héten belül kifizetik a számláikat – kiváló beszedési hatékonyság és erős készpénzkonverzió.
Ha a DSO a következő hónapban 15 napra emelkedik (a vevőkövetelések nőnek, miközben a bevétel változatlan marad), a lassuló beszedést jelez, esetleg azért, mert az új ügyfelek nettó 30 napos feltételeket alkudtak ki, vagy mert a számlák kifizetetlenül gyűlnek.
A Finmap automatikusan követi a DSO-t, és figyelmezteti a trendekre, így időben észreveheti a beszedés lassulását, és korrekciós lépéseket tehet – utánkövető hívások, módosított fizetési feltételek vagy akár korai fizetési kedvezmények –, mielőtt a cash flow problémává válna.