Próg rentowności
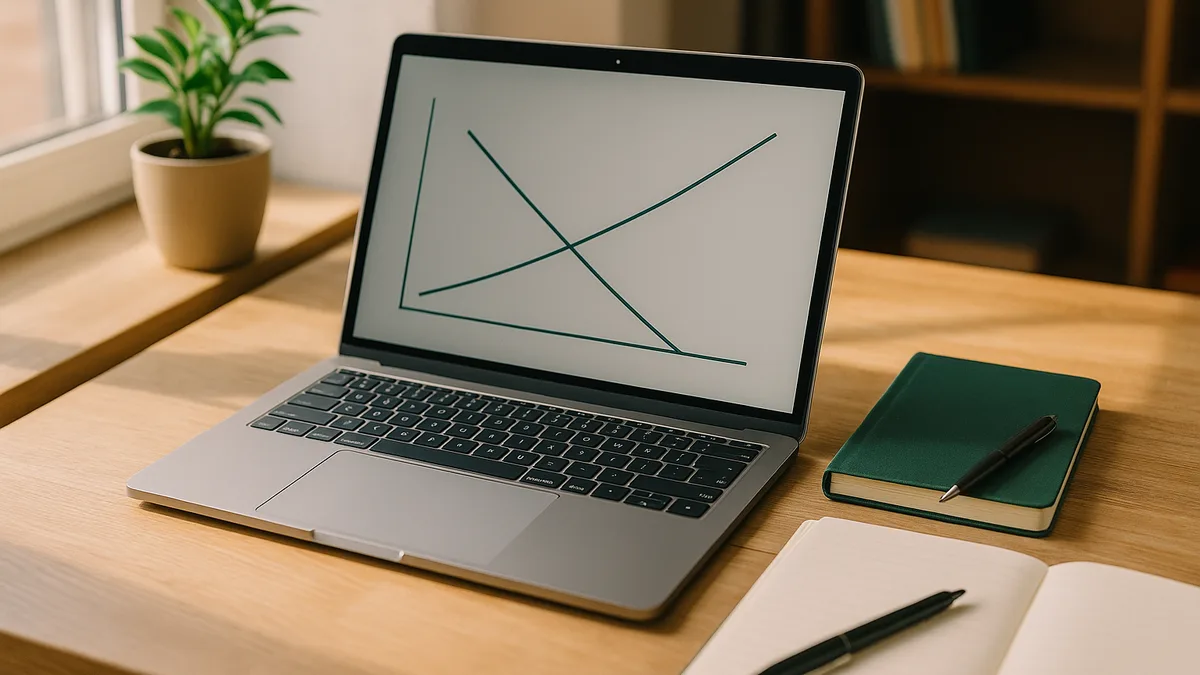
Próg rentowności to wielkość sprzedaży lub poziom przychodów, przy którym firma nie osiąga zysku, ale też nie ponosi straty — łączne przychody równają się łącznym kosztom.

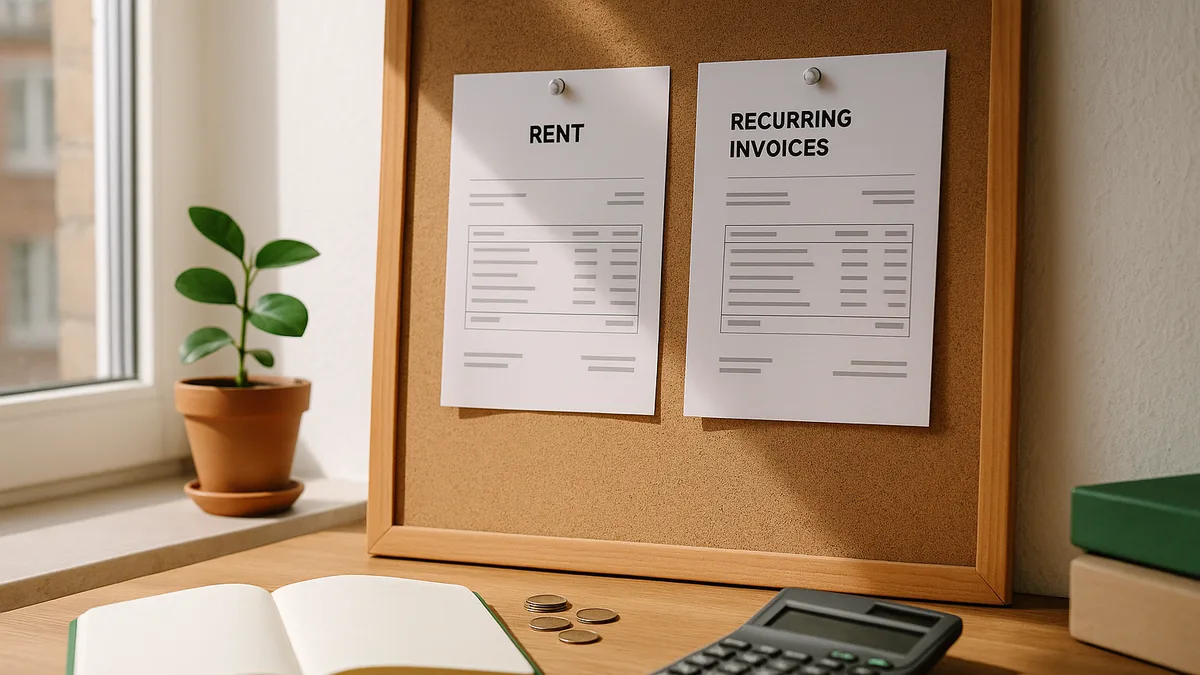
Koszty stałe to wydatki, które pozostają niezmienne niezależnie od tego, ile Twoja firma produkuje lub sprzedaje. Przykłady to czynsz, wynagrodzenia pracowników etatowych, ubezpieczenie, spłaty kredytów oraz opłaty za media, które nie zmieniają się istotnie wraz z wielkością produkcji.
W przeciwieństwie do kosztów zmiennych, które rosną lub maleją wraz z produkcją, koszty stałe są przewidywalne i nie zmieniają się z miesiąca na miesiąc (przynajmniej w krótkim okresie). Zrozumienie kosztów stałych jest kluczowe dla analizy progu rentowności, strategii cenowej i planowania rentowności. Firmy o wysokich kosztach stałych potrzebują wyższego wolumenu sprzedaży, aby pokryć te koszty i osiągnąć próg rentowności.
Koszty stałe są często uznawane za "koszty ogólne" i stanowią bazowy poziom kosztów operacyjnych. Nawet jeśli Twoja firma w danym miesiącu nie odnotuje żadnej sprzedaży, nadal musisz je pokrywać. Dlatego kontrola kosztów stałych jest kluczowa dla zarządzania przepływami pieniężnymi, szczególnie w okresach niższych przychodów.
Piekarnia płaci miesięcznie 3000 € czynszu, 2500 € wynagrodzenia dla piekarza zatrudnionego na etat oraz 400 € za ubezpieczenie. Te 5900 € kosztów stałych występują co miesiąc, niezależnie od tego, czy piekarnia sprzeda 100 czy 1000 bochenków chleba. Mąka i cukier (koszty zmienne) rosną wraz z produkcją, natomiast koszty stałe pozostają bez zmian.
Finmap pomaga śledzić koszty stałe oddzielnie od kosztów zmiennych, co ułatwia prognozowanie bazowych kosztów operacyjnych oraz określenie minimalnego przychodu potrzebnego do zachowania rentowności w każdym miesiącu.