Zysk brutto
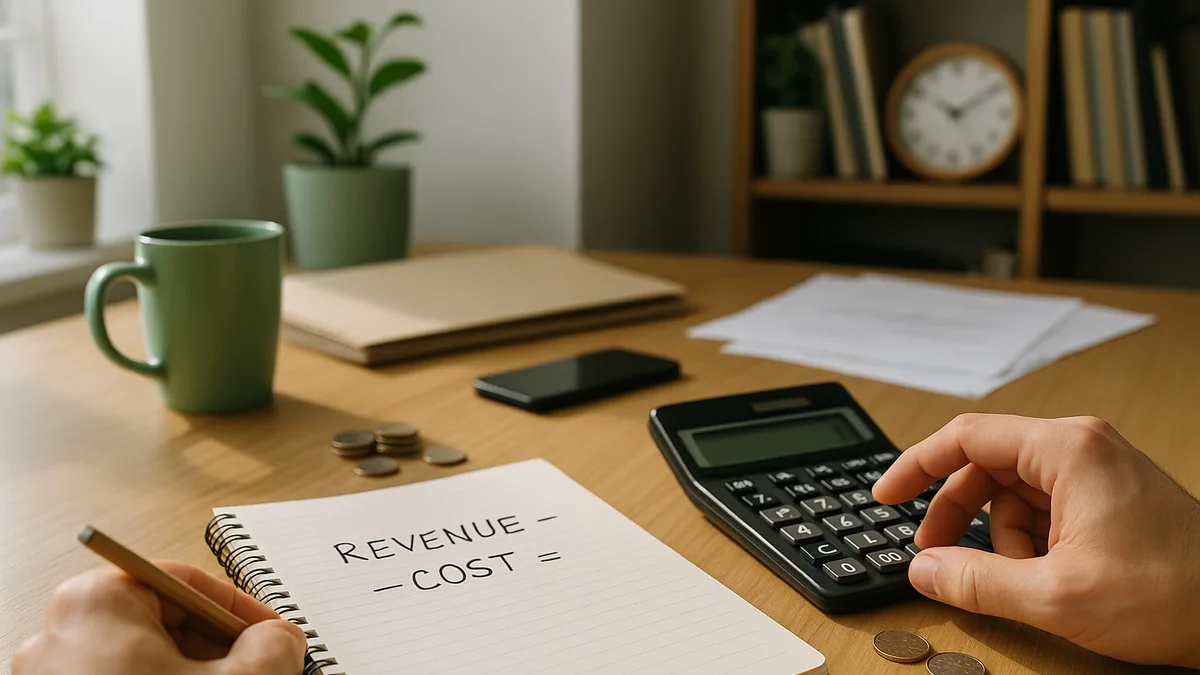
Zysk brutto to przychód uzyskany ze sprzedaży pomniejszony o bezpośrednie koszty wytworzenia tych towarów lub usług.

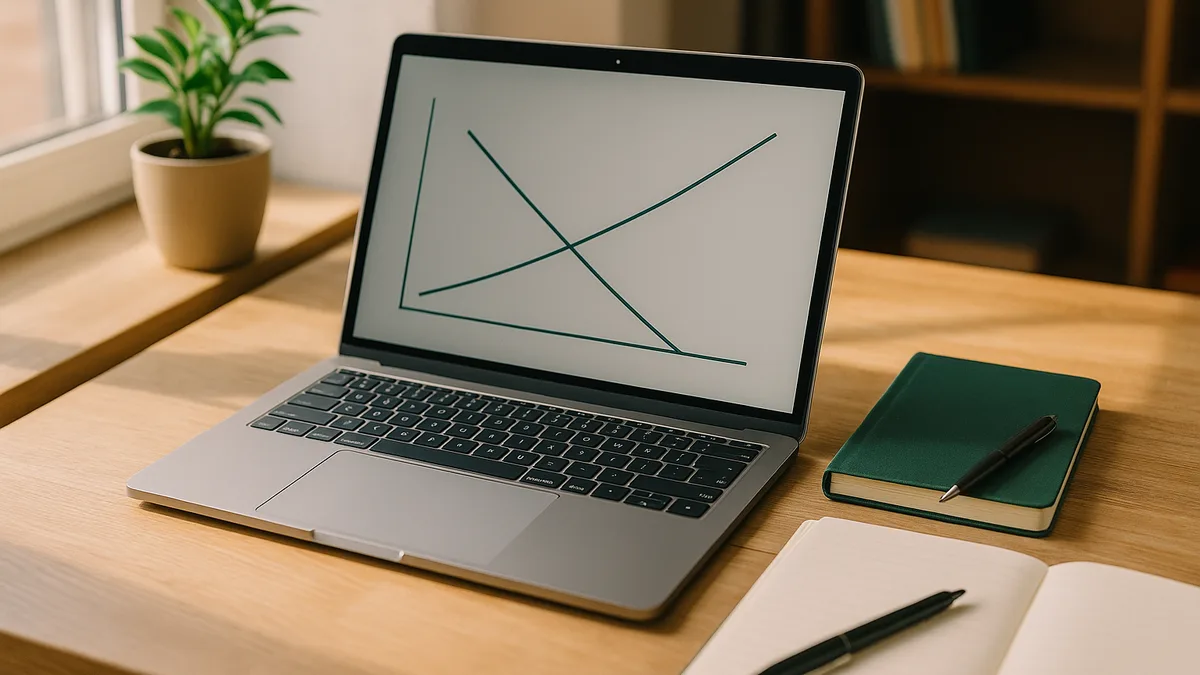
Próg rentowności to wielkość sprzedaży lub poziom przychodów, przy którym firma nie osiąga zysku, ale też nie ponosi straty — łączne przychody równają się łącznym kosztom. Zrozumienie tego progu jest kluczowe dla strategii cenowej, planowania produkcji i prognozowania finansowego. Małe firmy zazwyczaj śledzą próg rentowności, aby znać minimalną sprzedaż potrzebną do utrzymania działalności i ocenić opłacalność nowych produktów lub rynków.
Próg rentowności można wyrazić na dwa sposoby: jako liczbę jednostek do sprzedania lub jako kwotę przychodów w pieniądzu. Zależy on od trzech kluczowych zmiennych: kosztów stałych (np. czynsz, wynagrodzenia), kosztów zmiennych na jednostkę oraz ceny sprzedaży za jednostkę. Znając te dane, obliczenie progu rentowności jest proste.
Próg rentowności (w jednostkach) = Koszty stałe ÷ (Cena za jednostkę − Koszt zmienny na jednostkę)
Aby obliczyć próg rentowności w przychodach:
Próg rentowności (w przychodach) = Koszty stałe ÷ Wskaźnik marży na pokrycie kosztów
gdzie Wskaźnik marży na pokrycie kosztów = (Cena − Koszt zmienny na jednostkę) ÷ Cena
Załóżmy, że piekarnia ma $5,000 kosztów stałych miesięcznie (czynsz, media, pensja kierownika). Każdy bochenek kosztuje $2 w składnikach i pracy, a sprzedawany jest za $6. Marża na jednostkę wynosi $6 − $2 = $4.
Próg rentowności w jednostkach = $5,000 ÷ $4 = 1,250 bochenków miesięcznie.
Próg rentowności w przychodach = 1,250 × $6 = $7,500 miesięcznie.
Gdy piekarnia sprzeda 1,250 bochenków, wszystkie koszty stałe i zmienne zostaną pokryte. Każdy kolejny bochenek generuje zysk.
Finmap pomaga natychmiast modelować scenariusze progu rentowności, dostosowując koszty, ceny i założenia dotyczące wolumenu. Przeprowadzając te analizy „co jeśli” równolegle z rzeczywistymi przepływami pieniężnymi, możesz pewnie wyznaczać cele produkcyjne i cenowe — i śledzić, czy jesteś na dobrej drodze, aby je osiągnąć.