Próg rentowności
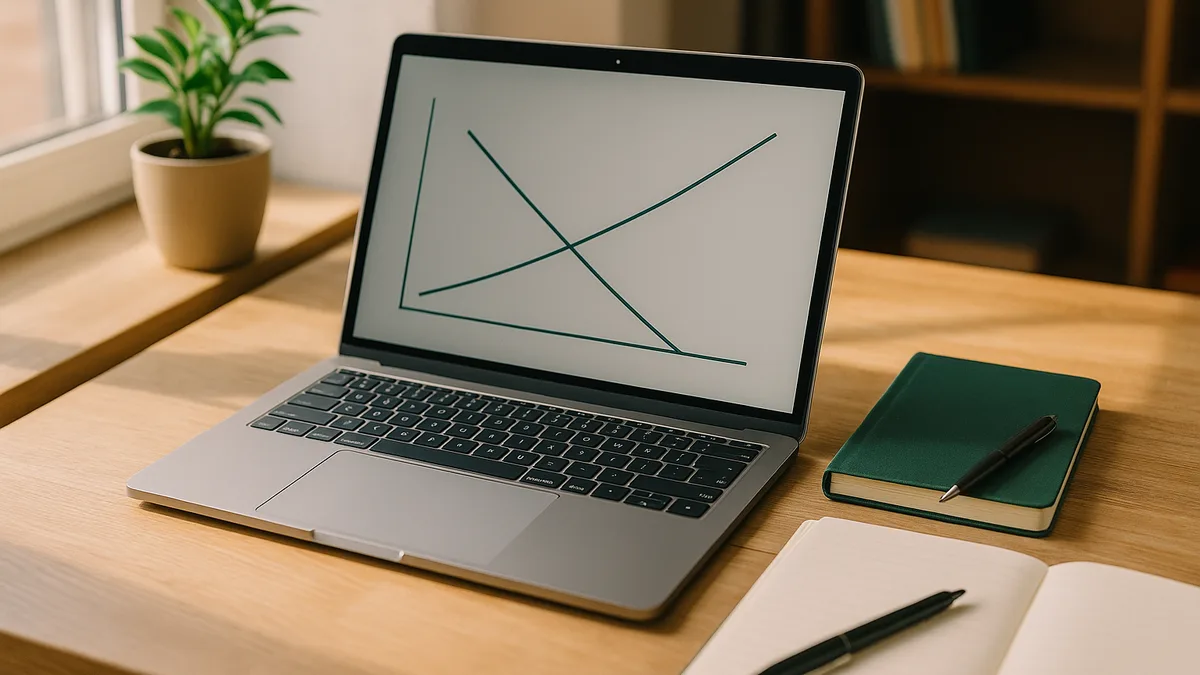
Próg rentowności to wielkość sprzedaży lub poziom przychodów, przy którym firma nie osiąga zysku, ale też nie ponosi straty — łączne przychody równają się łącznym kosztom.

Koszty zmienne to wydatki, które zmieniają się proporcjonalnie do wielkości produkcji lub sprzedaży. Typowe przykłady to surowce, bezpośrednia robocizna (wynagrodzenie godzinowe), opakowania, dostawa oraz prowizje od sprzedaży. Im więcej produkujesz lub sprzedajesz, tym wyższe koszty zmienne; gdy wolumen spada, te koszty również maleją.
W przeciwieństwie do kosztów stałych, koszty zmienne skalują się wraz z działalnością firmy. Dzięki temu są przewidywalne w przeliczeniu na jednostkę: jeśli każdy produkt kosztuje 2 € w materiałach, 1000 sztuk będzie kosztować 2000 € w materiałach. Zrozumienie kosztów zmiennych na jednostkę jest niezbędne do strategii cenowej, analizy rentowności i określenia progu rentowności.
Kontrolowanie kosztów zmiennych jest zwykle łatwiejsze niż kosztów stałych, ponieważ można je szybko korygować. Mają jednak bezpośredni wpływ na marżę zysku z każdej sprzedaży. Firmy często szukają sposobów na obniżenie kosztów zmiennych na jednostkę poprzez zakupy hurtowe, bardziej efektywną produkcję lub negocjacje z dostawcami.
Koszty zmienne piekarni obejmują mąkę (0,50 € za bochenek), jajka (0,20 €), opakowanie (0,10 €) i dostawę (0,05 € za bochenek). Całkowity koszt zmienny na bochenek = 0,85 €. Jeśli piekarnia wyprodukuje 500 bochenków, koszty zmienne wynoszą 425 €. Jeśli wyprodukuje 1000 bochenków, koszty zmienne podwajają się do 850 €.
Finmap pomaga śledzić koszty zmienne obok kosztów stałych, dzięki czemu łatwo zobaczyć rzeczywistą rentowność każdej sprzedaży i prognozować wpływ na przepływy pieniężne na podstawie oczekiwanych wolumenów sprzedaży.