Ponto de Equilíbrio
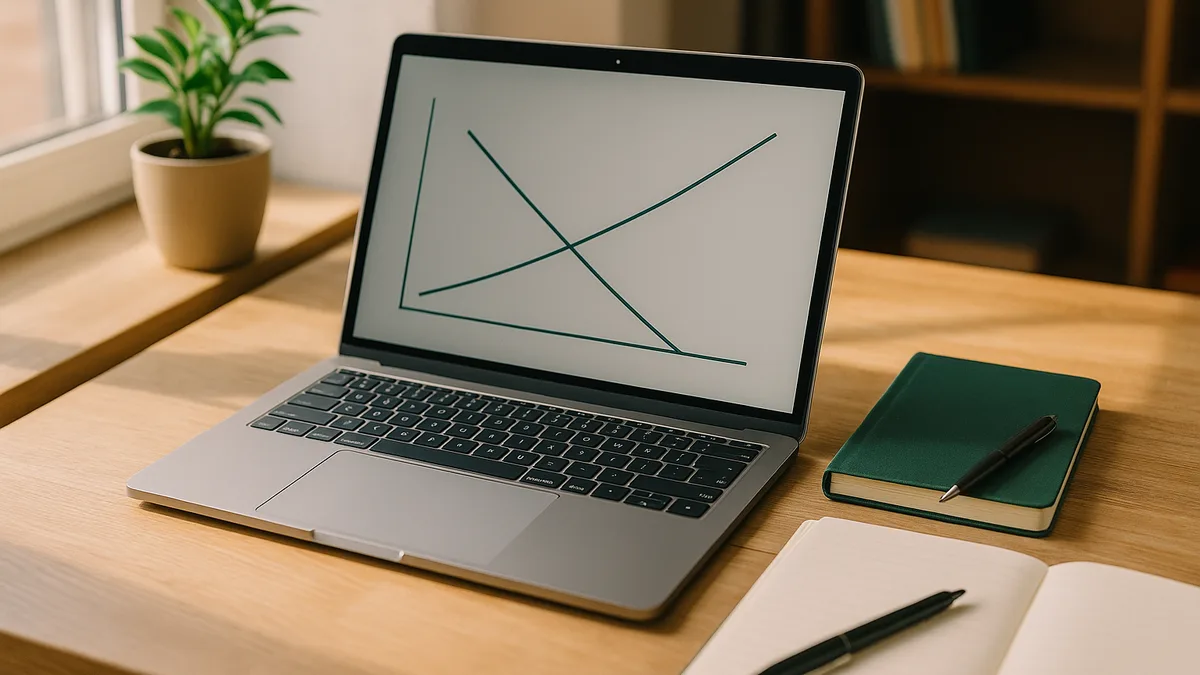
O ponto de equilíbrio é o volume de vendas ou o nível de receita em que uma empresa não obtém lucro nem incorre em prejuízo — a receita total é igual aos custos totais.

Custos variáveis são despesas que oscilam de forma proporcional ao volume de produção ou vendas. Exemplos comuns incluem matéria-prima, mão de obra direta (salário por hora), embalagens, frete e comissões de vendas. Quanto mais você produz ou vende, maiores os custos variáveis; quando o volume cai, esses custos também diminuem.
Ao contrário dos custos fixos, os custos variáveis se ajustam conforme a atividade do negócio. Isso os torna previsíveis por unidade: se cada produto custa 2 € em materiais, 1.000 unidades custarão 2.000 € em materiais. Entender os custos variáveis por unidade é essencial para a estratégia de precificação, a análise de lucratividade e a determinação do ponto de equilíbrio.
Controlar os custos variáveis costuma ser mais fácil do que controlar os custos fixos, pois é possível ajustá-los rapidamente. No entanto, eles afetam diretamente a margem de lucro de cada venda. As empresas costumam buscar formas de reduzir os custos variáveis por unidade por meio de compras em grande escala, produção mais eficiente ou negociações com fornecedores.
Os custos variáveis de uma padaria incluem farinha (0,50 € por pão), ovos (0,20 €), embalagem (0,10 €) e entrega (0,05 € por pão). Custo variável total por pão = 0,85 €. Se a padaria produz 500 pães, os custos variáveis são de 425 €. Se produz 1.000 pães, os custos variáveis dobram para 850 €.
O Finmap ajuda a acompanhar os custos variáveis junto com os custos fixos, facilitando a visualização da lucratividade real de cada venda e a previsão do impacto no caixa com base nos volumes de vendas esperados.