Seuil de rentabilité
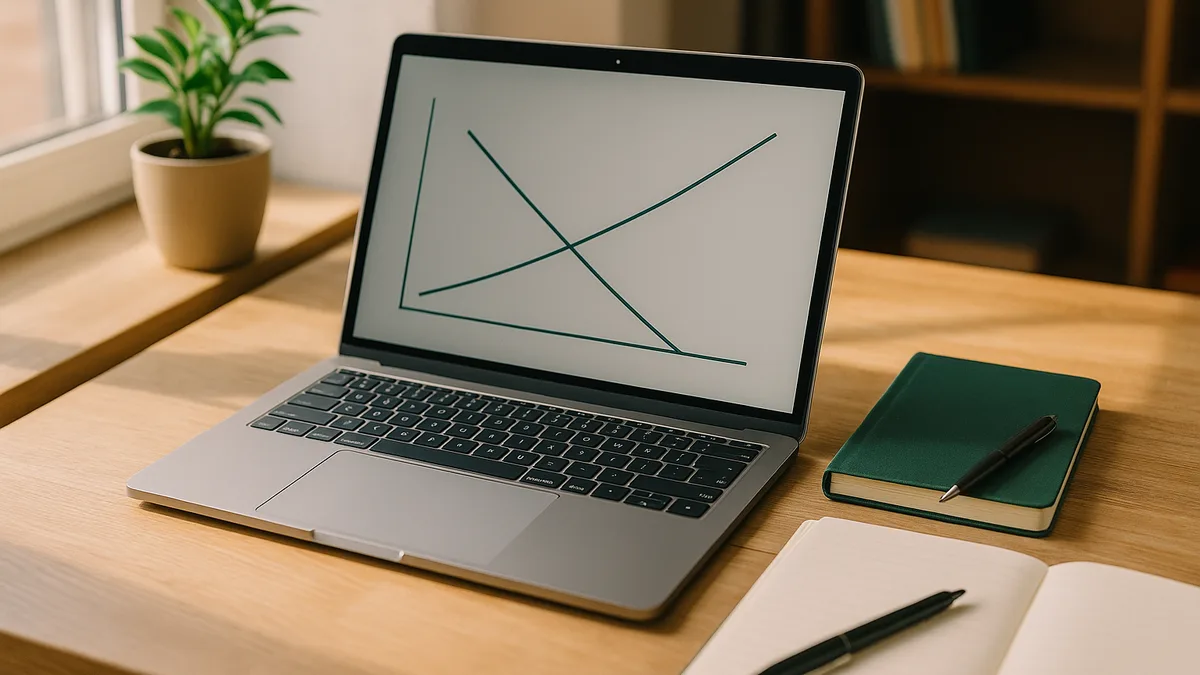
Le seuil de rentabilité est le volume de ventes ou le niveau de revenu auquel une entreprise ne fait ni profit ni perte—le revenu total égale les coûts totaux.

Les coûts variables sont les dépenses qui fluctuent proportionnellement à votre volume de production ou de ventes. Les exemples courants incluent les matières premières, la main-d'œuvre directe (salaires horaires), l'emballage, l'expédition et les commissions de vente. Au fur et à mesure que vous produisez ou vendez plus, les coûts variables augmentent ; au fur et à mesure que le volume baisse, ces coûts aussi.
Contrairement aux coûts fixes, les coûts variables s'ajustent à votre activité commerciale. Cela les rend prévisibles sur la base par unité : si chaque produit coûte 2 € de matériaux, 1 000 unités coûteront 2 000 € en matériaux. Comprendre vos coûts variables par unité est essentiel pour la stratégie de tarification, l'analyse de rentabilité et la détermination de votre seuil de rentabilité.
Contrôler les coûts variables est souvent plus facile que de contrôler les coûts fixes car vous pouvez les ajuster rapidement. Cependant, ils affectent directement votre marge de profit sur chaque vente. Les entreprises cherchent souvent des moyens de réduire les coûts variables par unité par le biais d'achats en gros, d'une production plus efficace ou de négociations avec les fournisseurs.
Les coûts variables d'une boulangerie incluent la farine (0,50 € par pain), les œufs (0,20 €), l'emballage (0,10 €) et la livraison (0,05 € par pain). Coût variable total par pain = 0,85 €. Si la boulangerie produit 500 pains, les coûts variables sont 425 €. Si elle produit 1 000 pains, les coûts variables doublent à 850 €.
Finmap vous aide à suivre les coûts variables parallèlement aux coûts fixes, rendant facile la visualisation de la véritable rentabilité de chaque vente et la prévision de l'impact sur le flux de trésorerie en fonction des volumes de ventes attendus.